2026年9月2日
杉並・中野相続サポートセンター
TEL: 0120-317-080
平日 9:30~18:00
相続時精算課税制度は申告不要で適用される?条件・注意点まで解説
相続時精算課税制度は、生前贈与を活用しながら将来の相続税で精算する制度です。
令和6年の税制改正により年間110万円の基礎控除が追加され、一定額以下の贈与であれば申告不要となりました。
本記事では、相続時精算課税制度の概要から、申告不要となるケースについて解説します。
目次
相続時精算課税制度とは
相続時精算課税制度とは、原則として60歳以上の父母または祖父母などから、18歳以上の子や孫などへ贈与する場合に選択できる贈与税の課税制度です。
制度を選択すると、贈与時には一定額まで贈与税の負担を抑えられる一方、贈与者が亡くなった際には、贈与を受けた財産を相続財産に加算して相続税を計算します。
関連サイト国税庁「相続時精算課税の選択」
暦年課税との違い
贈与税の課税方法には、相続時精算課税制度のほかに、一般的な「暦年課税」があります。
暦年課税は、1月1日から12月31日までの1年間に受けた贈与について、受贈者ごとに年間110万円の基礎控除を差し引き、超えた部分に贈与税がかかる制度です。
一方、相続時精算課税制度は贈与者ごとに選択する制度であり、一度選択すると、その贈与者からの贈与については原則として暦年課税に戻ることができません。
また、暦年課税では相続開始前一定期間内の贈与が相続財産に加算される場合がありますが、相続時精算課税制度では制度選択後に受けた贈与財産は原則として相続時に加算されます。
そのため、目先の贈与税だけでなく、将来の相続税まで含めて判断することが重要です。
令和6年の税制改正で年間110万円の基礎控除が追加された
令和6年1月1日以降の贈与から、相続時精算課税制度にも年間110万円の基礎控除が設けられました。
これにより、相続時精算課税制度を選択している場合でも、その年に特定の贈与者から受けた贈与額が110万円以下であれば、原則として贈与税の申告は不要になります。
さらに、この年間110万円以下の基礎控除部分は、相続発生時に相続財産へ加算する必要もありません。
したがって、改正後の相続時精算課税制度は、計画的な生前贈与を行ううえで、以前よりも使い勝手のよい制度になったといえます。
相続時精算課税制度を選択した場合、住宅取得等資金の贈与税の非課税特例と併用できますか?
併用可能です。住宅取得等資金の贈与税の非課税特例を適用して非課税となった部分を除いた金額について、相続時精算課税制度を選択することができます。当サポートセンターでは、住宅購入を検討されているお子様への贈与について、非課税特例と相続時精算課税制度の基礎控除を組み合わせることで、贈与税の負担を抑えつつ将来の相続税対策にもつなげるご提案をした事例がございます。
相続時精算課税制度で
贈与税の申告が不要になるケース
相続時精算課税制度を選択している場合でも、すべての贈与について申告が必要になるわけではありません。令和6年改正後は、年間110万円以下の贈与であれば、一定の範囲で贈与税の申告が不要になります。
関連サイト国税庁「贈与税の申告等」
年間110万円以下の贈与は申告不要(令和6年改正後)
令和6年1月1日以降の贈与については、相続時精算課税制度を選択している贈与者からの贈与額が、その年に110万円以下であれば贈与税の申告は不要となります。
例えば、父から相続時精算課税制度を選択している子が、1年間に100万円の贈与を受けた場合、その贈与について贈与税の申告をする必要はありません。
初回(選択届出書の提出)は必ず申告が必要
相続時精算課税制度を利用するためには、初めて制度を選択する年に「相続時精算課税選択届出書」を提出する必要があります。
贈与額が110万円を超える場合には、贈与税の申告書とあわせて選択届出書を提出します。令和6年1月1日以降の贈与で、初回の贈与額が年間110万円以下に収まる場合には贈与税の申告書自体は不要です。
一方、相続時精算課税制度を選択するための届出書の提出は必要となるのでご注意ください。
2年目以降に110万円を超える贈与があった場合
相続時精算課税制度を選択した後、2年目以降に同じ贈与者から年間110万円を超える贈与を受けた場合には、贈与税の申告が必要です。
この場合、110万円を超えた部分について、累計2,500万円の特別控除の残額があれば、贈与税額はゼロになることがあります。
ただし、税額がゼロであっても、特別控除を適用するためには申告が必要です。
例えば、相続時精算課税制度を選択済みの父から、ある年に500万円の贈与を受けた場合、年間110万円を差し引いた390万円が特別控除の対象になります。
相続時精算課税制度の申告方法と必要書類
相続時精算課税制度を利用する場合は、贈与税の申告書だけでなく、「相続時精算課税選択届出書」の提出が重要です。
特に初めて制度を選択する年は、贈与税額が発生するかどうかだけで判断せず、届出書や添付書類の準備が必要かを確認しなければなりません。
関連サイト国税庁「No.4429贈与税の申告と納税」
選択届出書の入手方法と書き方
「相続時精算課税選択届出書」は、国税庁ホームページからダウンロードできます。
関連サイト国税庁「相続時精算課税選択届出書」
令和6年分以降用の様式が用意されているため、贈与を受けた年分に合った様式を使用しましょう。税務署の窓口で入手することも可能です。
届出書には、以下の項目を記載しましょう。
- 受贈者と贈与者の氏名
- 住所
- 生年月日
- 個人番号
- 続柄
相続時精算課税制度は「誰から誰への贈与について選択するか」を明確にする制度であるため、贈与者ごとに届出が必要となります。
例えば、父からの贈与について制度を選択しても、母からの贈与に自動的に適用されるわけではありません。
贈与税の申告に必要な添付書類
相続時精算課税制度を選択する際には、受贈者が贈与者の子や孫などであることを確認するための書類を添付します。
関連サイト国税庁「No.4304相続時精算課税を選択する贈与税の申告書に添付する書類」
一般的には、受贈者の戸籍謄本または戸籍抄本など、受贈者の氏名・生年月日・贈与者との続柄が分かる書類が必要です。
申告書の提出期限と提出先
贈与税の申告書および相続時精算課税選択届出書の提出期間は、贈与を受けた年の翌年2月1日から3月15日までです。
提出先は、贈与者ではなく、財産をもらった受贈者の住所地を管轄する税務署です。提出方法には、税務署窓口への持参、郵送、e-Taxによる電子申告があります。
e-Taxを利用する場合は、国税庁の「確定申告書等作成コーナー」から贈与税の申告書を作成し、マイナンバーカード等を使って送信できます。
申告を忘れた場合や期限後申告の
リスクと対処法について
相続時精算課税制度では、申告や届出の有無が税額に大きく影響します。申告漏れに気づいた場合は放置せず、できるだけ早く期限後申告や専門家への相談を行うことが大切です。
関連サイト国税庁「相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて」
贈与税の申告を忘れた場合のペナルティ
贈与税の申告期限を過ぎてから申告する場合、期限後申告として扱われます。期限後申告では、本来納めるべき贈与税に加えて、無申告加算税が課される可能性があります。
関連サイト国税庁「No.9205延滞税について」
無申告加算税は、原則として納付すべき税額に対して所定の割合で課され、税額が大きい場合には負担も重くなります。
また、納付が遅れた期間に応じて延滞税も発生します。延滞税は、法定納期限の翌日から実際に納付する日までの日数に応じて計算されるため、対応が遅れるほど負担が増えやすくなります。
選択届出書の提出を忘れた場合はどうなる?
相続時精算課税制度は、自動的に適用される制度ではありません。制度を利用するためには、初めてこの制度を使う贈与の期限内に相続時精算課税選択届出書を提出する必要があります。
届出書を提出していなければ、たとえ本人が制度を使うつもりで贈与を受けていたとしても、相続時精算課税制度は適用されないのでご注意ください。
期限内にこの選択届出書を提出しなかった場合、その贈与は原則として暦年課税として扱われます。
暦年課税では、年間110万円の基礎控除を超える部分に対して、通常の贈与税率で課税されるので、税負担が重くなる恐れがあります。
申告漏れが発覚した場合の時効と対応
贈与税には時効(除斥期間)があり、一般的には原則6年、悪質な仮装・隠ぺいがある場合などは7年とされています。
しかし、この期間を過ぎれば時効が成立するとは限らず、相続時精算課税制度で贈与された財産は相続時に問題となる可能性があります。
相続時精算課税制度に関する贈与は、将来の相続税申告にも関係します。
贈与者が亡くなった際には、過去の贈与内容を確認する必要があるため、税務署が相続税申告の過程で贈与の事実を把握することがあります。
申告漏れに気づいた場合は、税務署から指摘を受ける前に自主的に期限後申告を行うことが重要です。
相続時精算課税制度で贈与を受けた後、相続放棄をした場合、その贈与はどうなりますか?
相続放棄をしても、相続時精算課税制度で受けた贈与そのものが無効になるわけではありません。相続放棄をした場合でも、相続時精算課税制度に係る贈与財産は、相続税の計算上「遺贈により取得したもの」とみなされ、相続税額の計算に含める必要があります。そのため、相続放棄によって被相続人の財産は一切受け取らないにもかかわらず、過去に受けた贈与財産分の相続税だけは納付しなければならないケースが生じます。
特に、借金の相続を避ける目的で相続放棄を選んだ場合、「債務は引き継がずに済むが、生前贈与に対する課税だけは残る」という点を見落としやすく、贈与財産をすでに使ってしまっていると納税資金の確保に困ることもあります。当サポートセンターでは、債務超過の可能性がある親からの贈与について相続時精算課税制度を選択されていたお客様に対し、相続放棄を検討する際の税務上の取り扱いと、あらかじめ納税資金を確保しておく必要性についてご説明し、総合的なアドバイスを行うようにしています。
相続時精算課税制度の申告でよくある質問
相続時精算課税制度は、令和6年の税制改正により年間110万円の基礎控除が追加され、以前よりも使いやすい制度になりました。
一方で、「110万円以下なら何もしなくてよいのか」「一度選んだ後にやめられるのか」など、申告や届出に関して誤解しやすい点もあります。
ここでは、相続時精算課税制度の申告についてよくある質問を整理します。
110万円以下の贈与でも選択届出書は必要ですか?
相続時精算課税制度を初めて利用する年は、贈与額が110万円以下であっても、「相続時精算課税選択届出書」の提出が必要です。
一方、2年目以降については、すでに届出書を提出していれば再提出は不要です。2年目以降の贈与額が年間110万円以下であれば、贈与税の申告も不要になります。
相続時精算課税制度を選んだ後に後悔したらどうすれば良いですか?
相続時精算課税制度は、一度選択すると、その贈与者からの贈与について暦年課税に戻すことはできません。
例えば、父からの贈与について相続時精算課税制度を選択した場合、その後の父からの贈与は、相続時精算課税制度で扱われます。そのため、「とりあえず選んでおく」という判断はおすすめできません。
将来の相続税額、贈与する財産の種類、他の相続人とのバランス、一次相続・二次相続への影響を踏まえて検討する必要があります。
相続時精算課税制度で贈与を受けた子が、贈与者である親より先に亡くなった場合はどうなりますか?
受贈者が贈与者より先に死亡した場合、相続時精算課税制度に関する権利義務は受贈者の相続人に引き継がれます。そのため、その後贈与者が亡くなった際には、受贈者の相続人が、受贈者に代わって相続税の申告・納税義務を負うことになります。当サポートセンターでは、このようなケースについて、受贈者のご家族から将来の申告義務に関するご相談を受け、必要な資料の整理をサポートした事例がございます。
贈与者が将来認知症になった場合、相続時精算課税制度を選択していても贈与を続けられますか?
贈与者が認知症等により意思能力を失うと、それ以降新たな贈与契約を結ぶこと自体ができなくなります。相続時精算課税制度を選択していても、贈与者の判断能力がなければ贈与行為自体が成立しないためです。
すでに認知症になってしまった場合は、家庭裁判所に成年後見人を選任してもらう「成年後見制度」を利用する方法があります。ただし、成年後見人は本人(贈与者)の財産を守ることが職務であるため、相続税対策を目的とした贈与は、原則として家庭裁判所に認められません。
つまり、認知症発症後は、相続時精算課税制度を活用した計画的な贈与を新たに行うことは、実務上ほぼ不可能とお考えください。
そのため、対策は「発症前」に行うことが重要です。事前の対策としては、贈与者がご健在で判断能力のあるうちに計画的な贈与スケジュールを組んでおく方法に加え、家族信託(民事信託)を活用し、認知症発症後も財産管理や資産承継の方針をあらかじめ決めておくという方法もあります。
家族信託を組んでおけば、贈与者の判断能力が低下した後も、信頼できる家族(受託者)があらかじめ定めた範囲で財産管理を続けられるため、認知症発症後の資産の凍結リスクに備えることができます。
当サポートセンターでは、将来的な認知症リスクを見据えて、計画的な贈与スケジュールのご提案に加え、家族信託の活用によって認知症発症後も財産管理・資産承継の方針をあらかじめ決めるようサポートするケースが多いです。早めの対策により、認知症発症後に贈与ができなくなるリスクを軽減できます。
相続時精算課税制度で贈与を受けた不動産が、その後値下がりした場合、相続税の計算にどう影響しますか?
相続時精算課税制度では、贈与を受けた財産は「贈与時点の評価額」で相続財産に加算されるため、相続発生時に値下がりしていても、贈与時の高い評価額がそのまま使われます。反対に値上がりしていれば、相続時より低い評価額で計算できるため有利になります。当サポートセンターでご相談いただいた事例では、贈与後に地価が下落した土地について、このリスクを事前にご説明したうえで、他の資産構成とのバランスを踏まえて贈与額を決定いただきました。
相続時精算課税制度の申告は
当サポートセンターにおまかせください
令和6年の税制改正により、相続時精算課税制度に基礎控除が追加され、贈与の金額によっては申告が不要となりました。
相続税対策をしやすくなった一方で、贈与税の申告が必要かの判断や、いくら贈与すれば良いかなど判断に迷うこともあるでしょう。
相続時精算課税制度を利用した相続税対策をしたい場合には、相続に強い税理士や専門家が多数在籍する「杉並・中野相続サポートセンター」までご相談ください。
当サポートセンター・対応エリア
杉並・中野相続サポートセンターは西荻窪駅・徒歩1分に事務所を構え、下記エリアを中心とした地域密着の相続相談を承っています。ぜひご相談ください。
まとめ
相続時精算課税制度は、令和6年改正により年間110万円以下の贈与について申告不要となり、以前より利用しやすくなりました。
基礎控除部分は相続財産への加算も不要なため、計画的な生前贈与に活用しやすい制度といえます。
ただし、初めて制度を選択する際は選択届出書の提出が必要であり、110万円を超える贈与があった年は、贈与税額がゼロでも申告が必要です。
また、一度選択すると暦年課税には戻れません。制度を利用する際は、将来の相続税や二次相続まで見据え、必要に応じて税理士に相談しましょう。
この記事の監修者
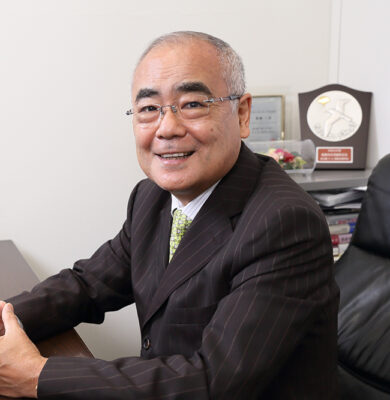
監修者
廣瀬 一俊
- 杉並・中野相続サポートセンター 代表
- 廣瀬総合経営会計事務所 代表
- 税理士(登録番号69519号・東京税理士会所属)
- 行政書士(登録番号99088366号・東京都行政書士会所属)
- 1級ファイナンシャル・プランニング技能士

 0120-317-080
 資料請求
 お問い合せ