2026年5月4日
杉並・中野相続サポートセンター
TEL: 0120-317-080
平日 9:30~18:00
生命保険の非課税枠を超えた場合は相続税はどうなる?
生命保険の死亡保険金には「500万円×法定相続人の数」の非課税枠があり、受け取った保険金がこの枠を超えた場合、超過分は相続税の課税対象になります。
ただし、非課税枠を超えたからといって、必ず相続税が発生するわけではありません。
相続税の申告が必要かどうかは、預貯金や不動産など他の相続財産と合算し、基礎控除を超えるかどうかで判断します。
本記事では、生命保険の非課税枠の基本から、超えた場合の計算方法について解説します。
目次
生命保険の非課税枠とは?
被相続人が保険料を負担していた生命保険の死亡保険金は、一定額まで相続税がかからない非課税枠が設けられています。
死亡保険金は、民法上は原則として受取人固有の財産とされます。保険金受取人として指定された人が、自分の権利として保険会社から直接受け取るものであり、通常は遺産分割協議の対象にはなりません。
ただし、相続税の計算上は扱いが異なり、被相続人が保険料の全部または一部を負担していた死亡保険金は、「みなし相続財産」として相続税の課税対象になります。
被相続人の死亡によって取得した生命保険金や損害保険金(偶然な事故に基因する死亡に伴い支払われるものに限られます。)で、その保険料の全部または一部を被相続人が負担していたものは、相続等により取得したとみなされて、相続税の課税対象となります。
引用元:No.4114 相続税の課税対象になる死亡保険金(国税庁)
そのため、「生命保険金は遺産分割の対象外だから相続税もかからない」と考えるのは誤りです。
受け取った死亡保険金のうち、非課税枠を超える部分がある場合には、他の相続財産とあわせて相続税の申告・納税が必要になる可能性があります。
関連サイト国税庁「No.4108相続税がかからない財産」
非課税枠「500万円×法定相続人の数」の計算方法
死亡保険金には、相続人の生活保障という性質を考慮して、「死亡保険金の非課税限度額=500万円×法定相続人の数」の非課税枠が設けられています。
この死亡保険金の受取人が相続人(相続を放棄した人や相続権を失った人は含まれません。)である場合、すべての相続人が受け取った保険金の合計額が次の算式によって計算した非課税限度額を超えるとき、その超える部分が相続税の課税対象になります。
500万円 × 法定相続人の数 = 非課税限度額
なお、相続人以外の人が取得した死亡保険金には、非課税の適用はありません。引用元:No.4114 相続税の課税対象になる死亡保険金(国税庁)
例えば、法定相続人が1人であれば500万円、2人であれば1,000万円、3人であれば1,500万円までの死亡保険金が非課税となります。
死亡保険金の合計額がこの範囲内であれば、その死亡保険金について相続税の課税対象額は発生しません。
非課税枠が適用される条件
死亡保険金の非課税枠は、すべての受取人に無条件で適用されるわけではありません。非課税枠が使えるのは、死亡保険金の受取人が「相続人」である場合です。
例えば、配偶者や子などの相続人が死亡保険金を受け取った場合には、非課税枠の対象になります。
一方、相続人ではない孫や内縁の配偶者などが受取人の場合は、非課税枠を一切使うことができず、受け取った死亡保険金の全額が相続税の課税対象になります。孫が受取人の場合は、相続税額がさらに2割加算される点にも注意が必要です。
関連サイト国税庁「No.4157相続税額の2割加算」
また、相続放棄をした人は、民法上は初めから相続人ではなかったものとして扱われます。そのため、相続放棄をした人が死亡保険金を受け取ること自体は可能な場合がありますが、その保険金については非課税枠を使えません。
(相続の放棄の効力)
第九百三十九条 相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなす。引用元:民法 第939条(e-Gov法令検索)
ただし、非課税枠を計算する際の「法定相続人の数」自体には、相続放棄をした人も含めてカウントします。そのため、相続放棄があったからといって、他の相続人が使える非課税枠の総額が減ることはありません。
孫を死亡保険金の受取人にしていた場合、生命保険の非課税枠は使えますか?
原則として使えません。生命保険の非課税枠は受取人が「相続人」である場合にのみ適用されるため、代襲相続人でない孫が受け取った死亡保険金は全額が相続税の課税対象となります。さらに、孫は被相続人の一親等の血族・配偶者に該当しないため「相続税の2割加算」の対象にもなります。当センターに寄せられた相談では、生前に保険証券を確認し、ご存命のうちに保険金受取人を配偶者や子へ変更するとともに、孫へは別途生前贈与で資産移転するスキームをご提案しました。
非課税枠を超えた場合の相続税の計算方法
死亡保険金の合計額が非課税限度額を超えた場合、超えた部分が相続税の課税対象になります。例えば、法定相続人が3人で死亡保険金の合計額が2,000万円の場合、非課税限度額は1,500万円です。
この場合、2,000万円から1,500万円を差し引いた500万円が、相続税の課税対象となります。
ただし、この500万円にそのまま相続税率をかけるわけではありません。死亡保険金の課税対象額は、預貯金や不動産、有価証券など他の相続財産と合算され、債務や葬式費用、基礎控除などを差し引いたうえで、相続税の総額を計算します。
関連サイト国税庁「No.4152相続税の計算」
受取人が複数いる場合の非課税枠の按分方法
死亡保険金の受取人が複数いる場合、非課税枠は受取金額に応じて各受取人に按分します。計算式は次の通りです。
各受取人の非課税金額=非課税限度額×その人の受取保険金÷受取保険金の合計額
受取金額に応じて非課税枠を割り振るため、受取人ごとに課税対象額は異なります。例えば、1人が多額の保険金を受け取り、他の相続人の受取額が少ない場合、保険金を多く受け取った人により多くの非課税枠が配分されます。
ケース別非課税枠を超えた場合のシミュレーション
死亡保険金の非課税枠を超えた場合でも、誰が保険金を受け取るかによって、実際の相続税負担や将来の相続対策への影響は変わります。
ここでは、家族構成ごとに死亡保険金の課税対象額を確認していきましょう。
受取人が配偶者1人の場合
死亡保険金の受取人が配偶者1人の場合でも、死亡保険金の非課税枠は「500万円×法定相続人の数」で計算します。
例えば、法定相続人が配偶者と子供2人の合計3人であれば、非課税枠は1,500万円です。配偶者が2,000万円の死亡保険金を受け取った場合、1,500万円を超える500万円が相続税の課税対象になります。
ただし、配偶者には「配偶者の税額軽減(配偶者控除)」という制度があります。適用すれば、配偶者が相続や遺贈により取得した財産が、1億6,000万円または配偶者の法定相続分相当額のいずれか多い金額までであれば、配偶者に相続税はかからなくなります。
関連サイト国税庁「No.4158配偶者の税額の軽減」
受取人が子供2人の場合
法定相続人が配偶者と子供2人の合計3人である場合、死亡保険金の非課税枠は「500万円×3人=1,500万円」です。
死亡保険金の合計額が1,500万円であれば、非課税枠内に収まるため、死亡保険金について相続税の課税対象額は発生しません。
死亡保険金の合計額が2,000万円の場合は、2,000万円−1,500万円=500万円が課税対象です。子供2人がそれぞれ同額を受け取る場合、非課税枠も受取割合に応じて按分されます。
例えば、死亡保険金2,000万円を子供2人が1,000万円ずつ受け取る場合、各人の非課税金額は750万円ずつとなり、それぞれ250万円ずつが課税対象です。
受取人が子供1人(一人っ子)の場合
法定相続人が配偶者と子供1人の合計2人である場合、死亡保険金の非課税枠は「500万円×2人=1,000万円」です。
配偶者と子供2人のケースに比べると非課税枠が500万円少ないため、死亡保険金が非課税枠を超えやすくなります。
例えば、子供1人が死亡保険金1,500万円を受け取った場合、非課税枠1,000万円を差し引いた500万円が相続税の課税対象になります。
養子がいる場合、非課税枠の計算はどう変わりますか?
非課税枠の計算に使う「法定相続人の数」には、養子を含められる人数に上限があります。実子がいる場合は養子1人まで、実子がいない場合は養子2人までが対象です。当センターに寄せられた相談では、実子1人・養子2人というご家族構成のケースがありましたが、非課税枠の計算上は実子1人+養子1人の合計2人までしかカウントできず、想定より非課税枠が少なくなる点をご説明し、保険金額の見直しをご提案しました。
非課税枠を超えないための
生命保険の活用方法
生命保険を相続税対策として活用する場合、単に保険に加入すればよいわけではありません。
非課税枠を有効に使うには、法定相続人の数や、保険金額、受取人の指定、既存契約の内容を総合的に確認する必要があります。
法定相続人の数に合わせた保険金額を設定する
生命保険の非課税枠を有効に使う基本は、法定相続人の数に合わせて保険金額を設定することです。
法定相続人が2人であれば1,000万円、3人であれば1,500万円、4人であれば2,000万円を目安に、死亡保険金の合計額を検討しましょう。
なお、生命保険の非課税枠は契約ごとではなく、相続人が受け取った死亡保険金の合計額で計算される点に注意しましょう。
受取人の指定によって税負担を軽減する
生命保険は、受取人の指定によって相続税対策の効果が変わります。配偶者には配偶者の税額軽減があるため、一次相続では配偶者が受け取っても税負担が生じにくい場合があります。
しかし、二次相続まで考えると、子供を受取人にした方が有利になるケースもあります。
一時払い終身保険を活用し相続税対策をする
相続税対策としては、一時払い終身保険を活用する方法もあります。
一時払い終身保険とは、加入時に保険料をまとめて支払い、被保険者が亡くなったときに死亡保険金が支払われる保険です。商品によっては、80歳から90歳前後の高齢者や健康面に不安のある方でも加入できるものがあります。
現金をそのまま相続すると、全額が相続税の課税対象になります。
一方、現金の一部を死亡保険金に変えることで、相続人が受け取る死亡保険金について「500万円×法定相続人の数」の非課税枠を使える可能性があります。
死亡保険金が非課税枠より少なかった場合、余った非課税枠を他の相続財産(預貯金や不動産)に使うことはできますか?
できません。生命保険の非課税枠(500万円×法定相続人の数)は、死亡保険金にのみ適用される制度であり、余った枠を預貯金や不動産など他の相続財産の評価額から差し引くことはできません。当センターに寄せられた相談では、死亡保険金が非課税枠を大きく下回っていたため、「余った非課税枠分だけ自宅の評価額を下げられないか」というご相談がありましたが、制度上そうした充当はできない旨をご説明したうえで、小規模宅地等の特例など他の制度の適用可否を改めて確認するご提案をしました。
生命保険と非課税枠に関する
よくある質問
生命保険の死亡保険金は、非課税枠を超えたからといって、必ずすぐに相続税が発生するわけではありません。ここでは、生命保険の非課税枠を超えた場合に誤解しやすいポイントを、よくある質問形式で解説します。
非課税枠を超えたら確定申告は必要ですか?
死亡保険金の非課税枠を超えた場合でも、原則として必要になる可能性があるのは「確定申告」ではなく「相続税の申告」です。所得税の確定申告とは別の手続きであり、被相続人の住所地を管轄する税務署に相続税申告書を提出します。
複数の保険会社から死亡保険金を受け取った場合はどうなりますか?
複数の保険会社から死亡保険金を受け取った場合は、すべての死亡保険金を合算して非課税枠を適用します。保険会社ごと、保険契約ごとに「500万円×法定相続人の数」の非課税枠が使えるわけではありません。
相続放棄した人が死亡保険金を受け取った場合はどうなりますか?
死亡保険金は、原則として受取人固有の財産です。そのため、相続放棄をした人であっても、保険契約上の受取人に指定されていれば、死亡保険金を受け取れる場合があります。ただし、相続放棄した人は死亡保険金の非課税枠の適用を受けられず、全額が相続税の課税対象となります。
生命保険金と死亡退職金の両方を受け取りました。非課税枠はそれぞれ別に使えますか?
はい、別々に使えます。死亡保険金の非課税枠(500万円×法定相続人の数)と、死亡退職金の非課税枠(同じく500万円×法定相続人の数)は、それぞれ独立した制度のため、両方とも上限まで適用できます。当センターに寄せられた相談では、死亡保険金2,000万円・死亡退職金1,800万円を受け取られたケースがありましたが、法定相続人3人分としてそれぞれ1,500万円まで非課税となり、課税対象を大きく圧縮できました。
契約者・被保険者ともに子の名前になっている保険ですが、保険料は親(被相続人)がずっと払っていました。この保険はどう扱われますか?
この場合は「死亡保険金」の話ではなく、契約そのものを親の本来の相続財産として申告する必要があります。契約者が子になっていても、実際に保険料を負担していたのが親であれば、税務上は親が実質的な契約者(いわゆる「名義保険」)とみなされます。親の死亡時点では、被保険者(子)は存命で保険金は支払われていないため、みなし相続財産にはあたらず、死亡保険金の非課税枠(500万円×法定相続人の数)も適用されません。
代わりに、死亡日時点の解約返戻金相当額を、預貯金や不動産と同様の「本来の相続財産」として遺産総額に含めて申告することになります。当センターに寄せられた相談では、通帳の引き落とし履歴から保険料の実質負担者が親であることが確認され、解約返戻金相当額を相続財産に計上したうえで申告をご案内しました。
相続税対策は
当サポートセンターにおまかせください
相続税対策には生命保険を活用する方法以外にも様々なものがあり、資産や家族の状況によってベストな対策は変わってきます。
自分に合った対策をしたい方は、相続に強い税理士や専門家が多数在籍する「杉並・中野相続サポートセンター」までご相談ください。
当サポートセンター・対応エリア
杉並・中野相続サポートセンターは西荻窪駅・徒歩1分に事務所を構え、下記エリアを中心とした地域密着の相続相談を承っています。ぜひご相談ください。
まとめ
生命保険の死亡保険金は、民法上は受取人固有の財産ですが、相続税法上は「みなし相続財産」として課税対象になります。
ただし、受取人が相続人であれば「500万円×法定相続人の数」まで非課税であり、非課税枠を超えた部分は、他の相続財産と合算して相続税を計算します。
生命保険を相続税対策に活用する際は、保険金額、受取人、既存契約の内容を確認し、家族構成や財産状況に合わせて見直すことが大切です。
この記事の監修者
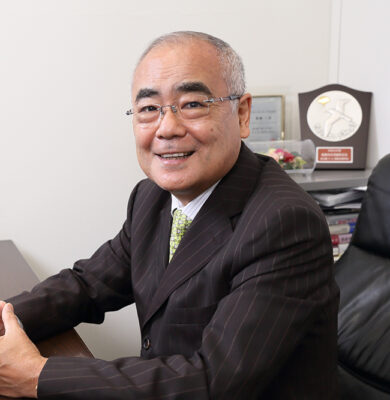
監修者
廣瀬 一俊
- 杉並・中野相続サポートセンター 代表
- 廣瀬総合経営会計事務所 代表
- 税理士(登録番号69519号・東京税理士会所属)
- 行政書士(登録番号99088366号・東京都行政書士会所属)
- 1級ファイナンシャル・プランニング技能士

 0120-317-080
 資料請求
 お問い合せ